Hoja de Ruta de Descarbonización: Cómo Construirla Paso a Paso
Una hoja de ruta de descarbonización es el documento operativo que traduce las metas climáticas en acciones concretas. Responde a una pregunta simple: ¿qué medidas implementa la empresa, en qué orden, con qué inversión y hacia qué meta?
Qué es una hoja de ruta de descarbonización
En primer lugar, identifica las fuentes de emisión más relevantes de la empresa. Luego, evalúa las medidas disponibles para reducirlas y las ordena según costo e impacto. Finalmente, las distribuye en un cronograma con responsables, presupuesto e indicadores de seguimiento.
Su audiencia principal es el equipo directivo. Al fin y al cabo, ese equipo decide cómo usar el presupuesto de CapEx de los próximos años.
Diferencia con el plan de transición climática
El plan de transición es el documento estratégico. Integra la hoja de ruta en un marco más amplio: escenarios, gobernanza, cadena de valor, financiamiento y comunicación externa.
Dicho de otro modo, la hoja de ruta es la capa operativa del plan. Responde al “cómo”, mientras el plan responde al “por qué” y al “hacia dónde”. Por eso, uno sin el otro queda incompleto. Una hoja de ruta sin plan es ejecución sin estrategia. A la inversa, un plan sin hoja de ruta es estrategia sin ejecución.
Diferencia con el inventario de emisiones
El inventario de emisiones es el diagnóstico: cuánto emite la empresa, desde qué fuentes y en qué alcances. En cambio, la hoja de ruta es la prescripción: qué hacer con ese diagnóstico. Sin datos por fuente, nadie puede saber dónde está el potencial real de reducción.
Qué hace estratégica a una hoja de ruta
Una lista de medidas no es una hoja de ruta. Instalar paneles solares, electrificar la flota o mejorar el aislamiento son buenas ideas, pero les falta algo. Concretamente, les falta lo que convierte esas ideas en decisiones:
- El impacto de cada medida, cuantificado en tCO₂e
- El costo por tonelada reducida
- La viabilidad técnica en el contexto de la empresa
- La secuencia que maximiza el impacto con el capital disponible
Además, una hoja de ruta estratégica responde tres preguntas a la vez. ¿Qué medidas tienen mayor impacto? ¿Cuáles son económicamente viables hoy? Y, por último, ¿cuáles dependen de condiciones que aún no existen, pero para las que la empresa puede prepararse?
El punto de partida: el inventario de GEI desagregado
Por qué necesita datos reales
Toda hoja de ruta parte de una línea base: las emisiones del año base, desglosadas por fuente y alcance. Sin ese desglose, la empresa no puede ver dónde se concentra el potencial de reducción. Tampoco puede calcular el impacto de una medida específica.
El inventario de Alcance 1 y 2 es el mínimo indispensable. Sin embargo, en manufactura, retail, logística o servicios financieros, el Alcance 3 suele representar la mayor parte de la huella. Por lo tanto, una hoja de ruta que lo ignora deja fuera buena parte del problema. Además, pierde varias de las medidas de mayor escala.
Qué aporta el inventario a la hoja de ruta
Del inventario, la hoja de ruta extrae cuatro insumos:
- Distribución por fuente. Muestra dónde están los focos de mayor volumen: electricidad, flota, combustibles de proceso o compras a proveedores. En otras palabras, indica dónde hay más toneladas por reducir.
- Perfil de intensidad. Relaciona emisiones con actividad, por ejemplo tCO₂e por unidad producida, por kilómetro o por metro cuadrado. Gracias a ese perfil, la empresa puede proyectar sus emisiones bajo distintos escenarios de crecimiento.
- Tendencias históricas. Revelan si las emisiones subieron, se mantuvieron o bajaron, y por qué. Con esa información, las proyecciones resultan más realistas.
- Materialidad del Alcance 3. Identifica qué categorías de la cadena de valor concentran más emisiones. Así, muestra dónde rinden más los programas con proveedores o los cambios en el diseño de productos.
La curva de abatimiento (MACC)
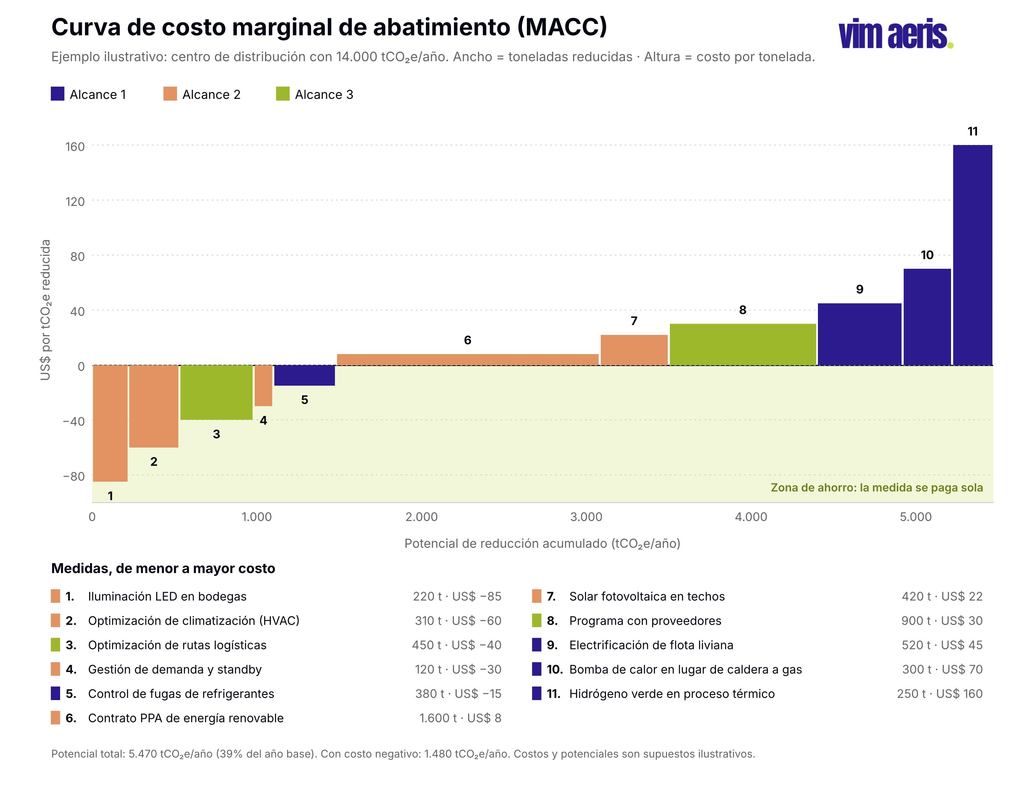
La curva de costo marginal de abatimiento (MACC, por su sigla en inglés) es la herramienta central. Representa dos variables por cada medida. En el eje vertical muestra el costo por tonelada reducida, en USD por tCO₂e. En el eje horizontal, a su vez, muestra el potencial total de reducción, en tCO₂e.
Cada medida aparece como una barra. El ancho indica cuántas toneladas puede reducir, y la altura indica cuánto cuesta cada tonelada. De izquierda a derecha, las barras van de menor a mayor costo.
El resultado es un mapa que responde la pregunta más práctica de la descarbonización. Con un presupuesto limitado, ¿dónde conviene invertir primero para reducir más emisiones al menor costo?
Cómo construirla: costo por tonelada vs. potencial de reducción
Para cada medida, la empresa calcula dos parámetros.
El primero es el potencial de reducción: cuántas tCO₂e elimina la medida durante su vida útil, frente a la situación actual. Por ejemplo, en iluminación industrial, la empresa compara el consumo actual con el de la nueva tecnología. Luego, multiplica esa diferencia por el factor de emisión de la red y por los años de vida útil.
El segundo es el costo marginal de abatimiento: el valor presente neto de su costo o ahorro, dividido por las toneladas que reduce. Las barras bajo el eje horizontal tienen costo negativo, es decir, ahorran dinero durante su vida útil. En cambio, las barras sobre el eje tienen un costo neto.
Con frecuencia, la MACC revela medidas de costo negativo, típicamente de eficiencia energética y de recursos. Estas medidas reducen emisiones y gasto operativo al mismo tiempo. Por eso van primero. Las de mayor costo, en cambio, suelen requerir ciclos de planificación más largos, incentivos o alianzas.
Los quick wins: medidas con retorno financiero positivo
El criterio operativo es claro: implementar primero las medidas más costo-efectivas, en especial las que generan ahorro. Luego, la empresa puede redirigir ese ahorro hacia los siguientes proyectos climáticos.
En empresas medianas, las medidas de costo negativo más frecuentes son:
- Optimización de climatización e iluminación
- Mejor aislamiento en instalaciones industriales
- Optimización de rutas logísticas
- Reducción de consumos en standby
- Gestión activa de la demanda energética
Muchas de ellas recuperan la inversión en pocos años. Además, sus ahorros pueden financiar las medidas de mayor costo del siguiente horizonte. De este modo, la primera etapa de la descarbonización ayuda a pagar las siguientes.
Las medidas de alto costo: cuándo y cómo abordarlas
Algunas medidas tienen un costo de abatimiento positivo. Es el caso de la electrificación de procesos intensivos, el hidrógeno verde o la captura de carbono en el punto de emisión. Aun así, la empresa no las descarta por su costo actual. Más bien, las planifica para el mediano y largo plazo.
En ese horizonte suelen converger tres factores. Primero, el costo de la tecnología baja por efecto de escala. Segundo, el precio del carbono puede subir por regulación, como muestra el impuesto verde de Chile. Tercero, la empresa ya cuenta con el capital o el financiamiento necesario.
Por último, la MACC no es estática. Conviene actualizarla cada dos o tres años para reflejar cambios en costos, factores de emisión y regulación. De hecho, esos cambios pueden mover medidas caras hacia el terreno de costo negativo.
Las medidas de reducción más comunes por alcance
La MACC ordena las medidas por costo e impacto. Esta sección, en cambio, las ordena por alcance. Así queda claro qué controla la empresa directamente y qué requiere trabajar con terceros.
Alcance 1: combustibles, flota, refrigerantes y procesos
Las medidas de Alcance 1 actúan sobre fuentes que la empresa controla directamente. Estas son las más frecuentes:
- Eficiencia en equipos que queman combustible. Incluye calderas, hornos y calefacción a gas, además de mejor aislamiento. Por lo general, su costo de abatimiento es negativo o cercano a cero.
- Sustitución de combustibles fósiles en procesos. Consiste en reemplazar calderas fósiles por bombas de calor, calor renovable o biomasa certificada. Su costo varía mucho según el sector y las alternativas disponibles en cada país.
- Electrificación de la flota propia. Al pasar a vehículos eléctricos, esas emisiones salen del Alcance 1 y entran al Alcance 2. Por eso, el beneficio depende del factor de emisión de la red local. En redes con mucha generación renovable, como la chilena, la reducción por vehículo es mayor.
- Control de fugas de refrigerantes. Los HFC más comunes tienen un potencial de calentamiento global de cientos a miles de veces el del CO₂. Por ejemplo, el HFC-134a tiene un PCG cercano a 1.530 según el IPCC AR6. Así, controlar fugas y cambiar a refrigerantes de bajo PCG suele tener gran impacto por dólar invertido.
- Emisiones de proceso. En cemento, acero o química, son las más difíciles y costosas de reducir. Requieren cambios tecnológicos profundos, que la empresa debe planificar a largo plazo.
Alcance 2: energía renovable y gestión de la demanda
Las medidas de Alcance 2 actúan sobre la electricidad que compra la empresa. La secuencia habitual es la siguiente:
- Primero, reducir el consumo. La eficiencia en iluminación, climatización y motores disminuye la electricidad que hay que descarbonizar. Así, una empresa que consume 20% menos necesita 20% menos de energía renovable para el mismo resultado.
- Después, comprar energía renovable. Las opciones incluyen contratos de suministro renovable (PPA) y certificados de atributos de energía, como los I-REC. Chile, Brasil y Colombia cuentan con mercados activos de PPA corporativos. Para reflejar estas compras, la empresa reporta su Alcance 2 también con el método basado en el mercado.
- Por último, autoconsumo y almacenamiento. La empresa puede instalar generación solar propia y, en casos avanzados, sumar baterías. Durante la última década, el costo de ambas tecnologías cayó con fuerza.
Alcance 3: cadena de suministro, logística y uso de productos
Estas medidas son las más complejas. La razón es que dependen de terceros, como proveedores, transportistas y clientes. Sobre ellos, la empresa tiene influencia, pero no control directo.
- Programa con proveedores. Incluye pedir reporte de emisiones en la homologación y apoyar a proveedores clave con sus inventarios. También implica sumar criterios climáticos a las decisiones de compra. En sectores con Alcance 3 dominante, es la medida de mayor potencial, aunque también la más lenta.
- Optimización logística. Abarca el cambio modal (de aéreo a marítimo o de camión a tren), la consolidación de cargas y la optimización de rutas. Como reduce emisiones y costos a la vez, su costo de abatimiento suele ser negativo o muy bajo.
- Diseño de producto. Busca materiales con menos carbono, mayor vida útil y facilidad de reutilización o reciclaje. Es una medida de largo plazo, con impacto en bienes adquiridos y en el uso de productos vendidos.
- Política de viajes de negocios. Limita los vuelos cortos y privilegia la videoconferencia o el transporte terrestre. Su impacto absoluto es modesto; sin embargo, su costo es bajo y su visibilidad, alta.
Cómo secuenciar las decisiones en el tiempo
La MACC ordena las medidas por costo. El calendario, por su parte, las distribuye en el tiempo. Para eso considera la viabilidad técnica, los ciclos de renovación de activos y el capital disponible. Juntos, ambos criterios definen la secuencia real de la hoja de ruta de descarbonización.
Corto plazo (0 a 3 años): quick wins y datos
Este horizonte persigue dos objetivos. Por un lado, capturar las medidas de costo negativo o bajo que reducen emisiones de inmediato. Por otro, mejorar la calidad de los datos, sobre todo de Alcance 3, para afinar la MACC.
Las medidas típicas son la eficiencia energética, el control de refrigerantes, la optimización logística básica y la política de viajes. Todas tienen retornos rápidos y no dependen de tecnologías en desarrollo. Además, no exigen grandes decisiones de CapEx.
Ahora es también el momento de verificar la línea base, definir los KPI y crear la gobernanza interna. Sin esa gobernanza, la hoja de ruta corre el riesgo de quedar archivada.
Mediano plazo (3 a 7 años): inversión y transformación
En la mayoría de las empresas, aquí ocurre la mayor parte de la reducción absoluta. En esta etapa entran las medidas con CapEx significativo, alineadas con los ciclos de renovación de activos. Algunos ejemplos son el recambio de flota, la renovación de instalaciones y el cambio de proveedor de energía.
También aquí entran los contratos de energía renovable de largo plazo, la generación distribuida y los programas con proveedores clave. Estas medidas requieren entre uno y tres años de planificación. Por lo tanto, la empresa debe tomar esas decisiones durante el horizonte de corto plazo.
Largo plazo (7 años a 2050): descarbonización profunda
El tercer horizonte aborda las fuentes que hoy no tienen solución a un costo razonable. Entre ellas están las emisiones de procesos intensivos, los niveles más profundos de la cadena de suministro y las emisiones residuales. Estas últimas requerirán tecnologías de captura o remoción.
Por su naturaleza, este horizonte no admite la misma precisión que los anteriores, porque la incertidumbre tecnológica y regulatoria es alta. Aun así, la empresa sí puede definir hoy la dirección, los hitos intermedios verificables y los mecanismos de revisión periódica.
Qué rol juegan las compensaciones de carbono
Compensar significa comprar créditos que representan reducciones o remociones de emisiones logradas en otro lugar. Es, además, el elemento que más confusión genera y el que las empresas usan mal con más frecuencia.
Cuándo tienen sentido y cuándo no
La posición técnica de referencia es clara: las compensaciones son el último recurso, no el primero. Su función legítima es neutralizar emisiones residuales, una vez agotadas las medidas de reducción. Por lo tanto, no deben sustituir la reducción real.
SBTi va en la misma línea. Bajo su estándar V2.0, los créditos no cuentan para cumplir las metas de reducción. Además, desde el año meta de carbono neutralidad, la empresa debe neutralizar el 100% de sus emisiones residuales con remociones elegibles.
Por otro lado, una empresa que compra créditos para declararse “carbono neutral” sin reducir sus emisiones no está descarbonizando. En realidad, está pagando para comunicar que lo hace. Ese enfoque tiene riesgos reputacionales y regulatorios crecientes. Por ejemplo, desde el 27 de septiembre de 2026, la UE prohíbe afirmar que un producto es neutro en clima gracias a compensaciones.
En definitiva, las compensaciones van al final de la curva de abatimiento. Primero, la empresa programa todas las medidas de reducción viables. Solo después, las compensaciones cubren el remanente.
Calidad de los créditos: qué distingue uno válido de uno cuestionable
Evaluar créditos de carbono exige revisar cinco criterios: adicionalidad, permanencia, cuantificación precisa, verificación independiente y cobeneficios.
- Adicionalidad. Es el criterio más crítico. Un proyecto es adicional cuando no habría ocurrido sin el financiamiento de carbono. De lo contrario, la empresa paga por algo que igual habría pasado.
- Permanencia. La reducción o remoción debe durar. Por ejemplo, un proyecto de reforestación que termina deforestado diez años después no logra una reducción permanente. Por eso, los créditos de remoción con almacenamiento duradero suelen tener precios más altos.
- Cuantificación y verificación. El proyecto debe medir sus toneladas con metodologías robustas, y un tercero independiente debe verificarlas.
- Cobeneficios. Los mejores proyectos también generan beneficios sociales o ambientales para las comunidades locales.
Los precios varían mucho según el tipo y la calidad del proyecto. Sin embargo, un precio anormalmente bajo suele ser una señal de alerta. Como referencia de calidad, el mercado voluntario usa cada vez más los Principios Básicos de Carbono (Core Carbon Principles) del ICVCM, publicados en 2023.
Cómo encajan la huella de carbono, la hoja de ruta, las metas SBTi y el plan de transición
Estos cuatro elementos forman una arquitectura lógica, con funciones distintas y dependencias claras:
- El inventario de emisiones es la base de datos. Sin él, ninguno de los demás elementos tiene rigor.
- Las metas SBTi definen la ambición. Fijan cuánto debe reducir la empresa y en qué plazo, de forma coherente con la ciencia climática. Para validarlas, SBTi exige un inventario sólido. De hecho, bajo la V2.0, las empresas de Categoría A también deben asegurar sus datos del año base.
- La hoja de ruta muestra cómo llegar. Define qué hacer, en qué orden, con qué costo y con qué impacto. Así, se convierte en el principal insumo técnico del plan de transición.
- El plan de transición da el marco estratégico. Explica cómo evolucionará el modelo de negocio, cómo la empresa financiará la transformación y cómo gestionará el riesgo climático. También define cómo comunicar todo esto a inversionistas, reguladores y cadena de valor.
Construidos en ese orden, los cuatro elementos dan una arquitectura climática coherente y auditable.
Errores frecuentes que hacen inútil una hoja de ruta
Construirla sin inventario desagregado
Sin datos por fuente, nadie puede calcular el potencial de reducción de una medida. Tampoco es posible construir una MACC con base real. El resultado es una lista de medidas razonables, pero sin criterio de priorización.
Priorizar la visibilidad en lugar del impacto
Instalar paneles solares en la sede central genera buenas fotos para el reporte. Sin embargo, si la sede representa el 3% de las emisiones y la flota el 40%, la prioridad está en la flota. La MACC evita este error, porque pone las toneladas y los costos en el centro.
Dejar fuera el Alcance 3
En muchos sectores, limitar la hoja de ruta a los Alcances 1 y 2 deja fuera la mayor parte de la huella. Es cierto que medir el Alcance 3 es complejo. Aun así, los marcos de referencia permiten partir con estimaciones documentadas.
Tratar la MACC como un documento estático
Los costos tecnológicos cambian, los factores de emisión de la red evolucionan y la regulación avanza. Por eso, una MACC de 2022 sin revisar puede recomendar prioridades que ya no reflejan la realidad.
No conectarla con las decisiones de CapEx
Este es el error más frecuente en empresas que tienen hoja de ruta, pero no avanzan. El documento vive en el área de sostenibilidad y nunca llega a la planificación de inversiones. Si sus medidas no compiten con las demás inversiones, con el mismo lenguaje de retorno y riesgo, quedarán en el papel.
Usar compensaciones en lugar de reducciones
Compensar al inicio de la curva, antes de agotar las medidas de reducción, no es descarbonizar. En el mejor de los casos, solo posterga el problema.
Cómo acompaña Vim Aeris
Toda hoja de ruta de descarbonización parte del inventario de emisiones. Por eso, Vim Aeris acompaña a empresas de Chile, Perú, el resto de América Latina y Estados Unidos desde la medición inicial. A partir de ahí, construye con cada empresa la curva de abatimiento y la hoja de ruta completa.
El trabajo incluye identificar fuentes, cuantificar el potencial de cada medida y analizar su costo de abatimiento. Además, incluye secuenciar las medidas por horizonte y definir los KPI de seguimiento.
Para empresas que buscan validar metas SBTi o desarrollar un plan de transición, Vim Aeris integra los tres elementos en un solo proceso. Así, la empresa evita duplicar trabajo y tener documentos desconectados entre sí.
Preguntas frecuentes
¿Cuánto tiempo toma construir una hoja de ruta de descarbonización? Depende, sobre todo, de si el inventario ya existe. Con un inventario verificado y datos ordenados, el proceso toma entre seis y doce semanas. Esa estimación aplica a una empresa mediana que opera en un solo país. Sin inventario previo, en cambio, el proceso completo puede tomar entre cuatro y seis meses.
¿La hoja de ruta debe cubrir el Alcance 3? No existe una obligación universal. Sin embargo, omitirlo deja la hoja de ruta incompleta en la mayoría de los sectores. Además, SBTi lo exige en muchos casos. Con los criterios vigentes hasta 2027, la meta de Alcance 3 es obligatoria si supera el 40% de las emisiones totales. Desde 2028, bajo la V2.0, las empresas de Categoría A deben cubrir toda categoría que represente al menos el 5% de su Alcance 3.
¿Con qué frecuencia conviene actualizarla? La práctica habitual es revisar el avance cada año frente a los KPI. Además, conviene actualizar la MACC cada dos o tres años. También corresponde hacerlo ante cambios importantes, como adquisiciones, desinversiones o cambios en el mix de producción.
¿Puede una empresa pequeña construirla sin consultoría externa? Sí, especialmente para los Alcances 1 y 2. Las herramientas del GHG Protocol y las guías sectoriales son un buen punto de partida. Con ellas, un equipo interno con base técnica puede construir un inventario y una MACC simplificada. El aporte de una consultora está en otro lugar. Por ejemplo, ayuda a identificar medidas menos obvias y aporta datos de costo por tecnología y mercado. También conecta la hoja de ruta con marcos externos como SBTi o la NIIF S2.
¿Qué pasa si la empresa no puede financiar todas las medidas? La hoja de ruta no obliga a implementar todo a la vez. Más bien, es una herramienta de priorización. Tener la curva completa permite decidir dónde poner primero el capital disponible. Al mismo tiempo, deja claro qué queda pendiente para más adelante. Por último, varias de las medidas de mayor impacto tienen costo negativo. Es decir, se pagan con los ahorros que generan.
Comienza ahora con la acción climática de tu empresa
Escríbenos a sales@vim-aeris.com o agenda una reunión con el Director de Vim Aeris.